欧股企稳反弹,美元料录得三周来首个周线下跌
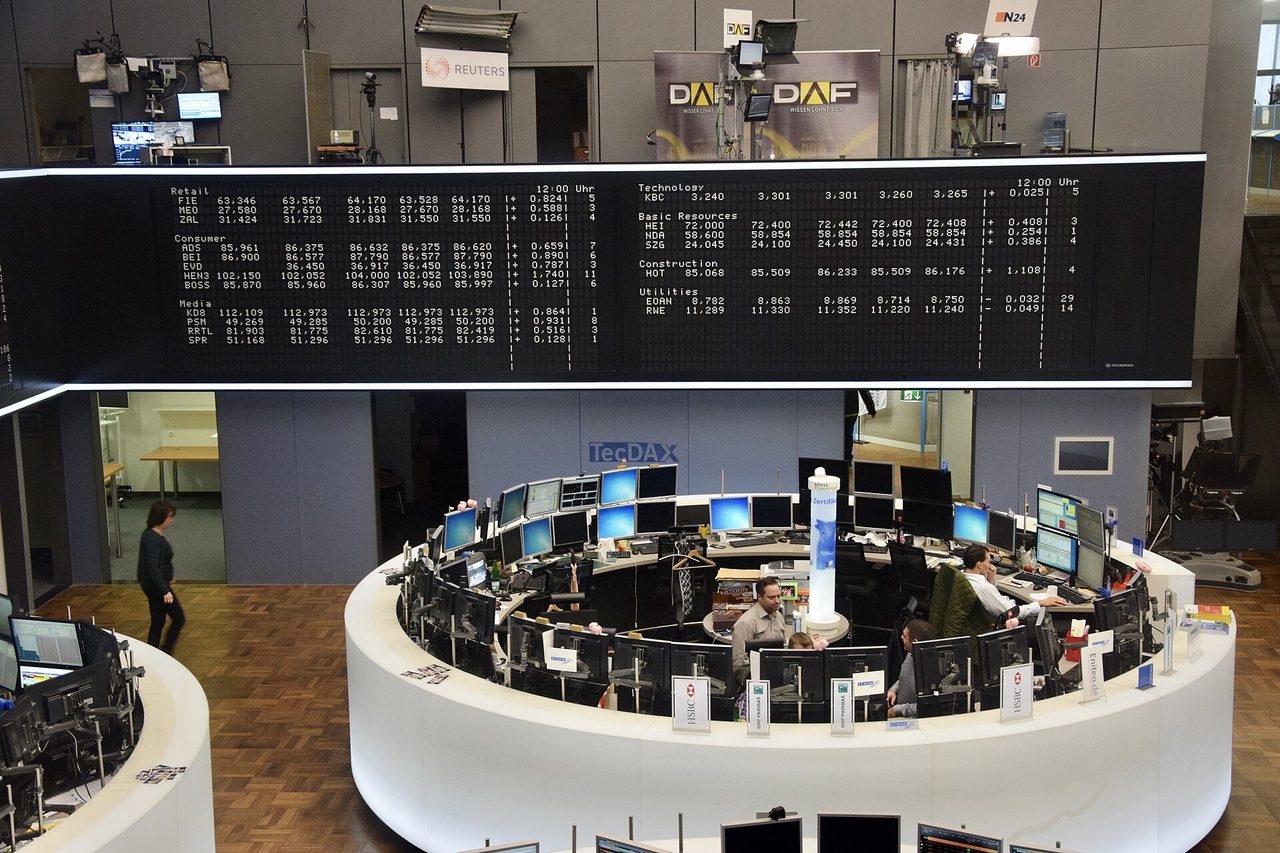
图片:Ank Kumar / CC BY-SA 4.0 · via Wikimedia Commons
欧股企稳反弹,美元料录得三周来首个周线下跌
欧股收涨,周线创八月以来最佳
周五(10月16日)欧洲股市走高,在经历一轮由科技股领跌的剧烈抛售后,市场情绪明显回稳。路透社报道,截至格林尼治时间0914,明晟全球股票指数当日涨0.3%,但全周仍为下跌;欧洲股指受周四抛售冲击相对较轻,泛欧STOXX 600涨0.6%,德国DAX涨约1%,法国CAC 40涨0.1%至0.5%,伦敦富时100基本持平。到格林尼治时间0708,STOXX 600报641.75点,逼近两周多来的高位,全周涨幅超过1%。Investing.com的统计更乐观:STOXX 600全周涨1.4%,是8月3日以来最好的五天表现。
科技股抛售后市场情绪回稳
本周真正搅动市场的有两件事:对利率走高的担忧,以及人工智能繁荣背后越来越依赖债务融资。周四科技与芯片股遭到集中抛售,费城半导体指数在六个交易日内下跌11.6%,市值蒸发逾1.6万亿美元,纳斯达克同期跌超3%。路透社指出,英伟达参与投资的云计算公司CoreWeave股价与债券再度重挫,其债务规模约500亿美元,6月发行的债券收益率约15%,债券违约保险成本升至约1000个基点,隐含五年内违约概率接近63%,而一年前约为30%。国际货币基金组织本周警告,AI股价若出现崩盘,风险会外溢至全球金融体系。
美元指数回落,料录周线首跌
美元当日下跌0.4%,美元指数报101.65至101.68,在连续三周上涨后料录得首个周线下跌,原因是美国国债收益率下降削弱了美元的吸引力。美元走弱把欧元从近期的17个月低点拉了起来,欧元当日涨0.4%,报1.1257美元。分析人士表示,如果市场对人工智能的担忧进一步发酵,美元还会继续走低。
美债收益率回落撑起估值
10年期美国国债收益率周四下跌11个基点至5.074%;周五小幅回升至约5.11%,但仍有望录得自6月以来首次连续两周周线下降。欧洲方面,作为欧元区基准的德国10年期国债收益率报3.404%,接近一个多月低位。收益率回落直接缓解了高估值成长股的贴现率压力,也是本轮欧股反弹最直接的推手。
美国PPI创四年半最大涨幅
数据显示,美国9月生产者价格指数环比上涨1.3%,为2022年3月以来最大单月涨幅,远超路透社调查预期的0.5%;同比上涨6.3%,为2022年12月以来最高。此前一天公布的9月消费者价格同比上涨3.7%。两方面数据都指向同一件事:涨价压力正在从能源扩散到商品和服务。
沃什拒绝预告十月是否加息
美联储主席凯文·沃什在曼谷出席国际货币基金组织年会期间表示,"我不预判会议",也不愿提前说明年内余下会议是否会继续加息。市场随即削减加息押注:交易员把10月加息概率从10月15日的逾25%下调至15%左右,另有统计为13%。高盛经济学家认为,美联储将在10月按兵不动,并在12月进行本轮最后一次加息。
欧元区通胀3.8%,能源领涨
欧元区9月通胀率升至3.8%,高于3.6%的预期,其中能源价格同比上涨18.8%,8月为14.3%;剔除能源后的通胀为2.3%,高于8月的2.1%。路透社调查显示,经济学家预计欧洲央行本月按兵不动,12月加息25个基点,把存款利率从2.50%提高到2.75%。
拉加德称二轮效应尚未现身
欧洲央行行长拉加德表示,欧元区通胀主要由能源价格推动,目前尚未看到工资与物价螺旋等二轮效应,但央行正在评估间接影响的传导程度。她此前还提到,长期利率上升会拖慢经济增长,并减少能源成本向终端价格的传导,程度超过9月的预测。
油价小跌,黄金站稳4150上方
布伦特原油下跌约0.4%至每桶105.5美元附近,美国WTI原油跌约0.55%至97.43美元;但全周布伦特涨0.4%、WTI涨5.6%。国际能源署同意释放逾2000万桶储备,美国能源信息署称截至10月9日当周原油库存减少860万桶,为2月以来最大降幅;高盛估算布伦特的地缘政治风险溢价约为每桶22美元。现货黄金小幅回落至4150美元上方,前一交易日曾上涨1.6%。
月末双议息与银行财报待验
美国股指期货周五涨跌互现:道指期货涨204点、约0.39%,标普500期货涨0.16%,纳斯达克100期货跌0.08%,标普500与纳斯达克本周料收跌。Regions Financial、M&T Bank、Truist Financial等区域银行当日发布季报。美联储将于10月29日结束的会议、欧洲央行10月29日的议息会议,以及仍在发酵的AI债务担忧,是接下来市场最需要盯住的三条线索。
本文来源
- Reuters:European stocks rise, dollar set for weekly loss after yields drop
- Investing.com:European stocks on course for best week since Aug on easing yields
- Bloomberg:Stocks, futures rise as Fed bets ease after Warsh
- The Guardian:Tech market sell-off deepens amid fears over US inflation and AI debt
- Forbes:Tech Stocks Drop For Second Day Amid AI Debt Fears