中国三季度GDP增4.5%,AI出口顶住内需疲软
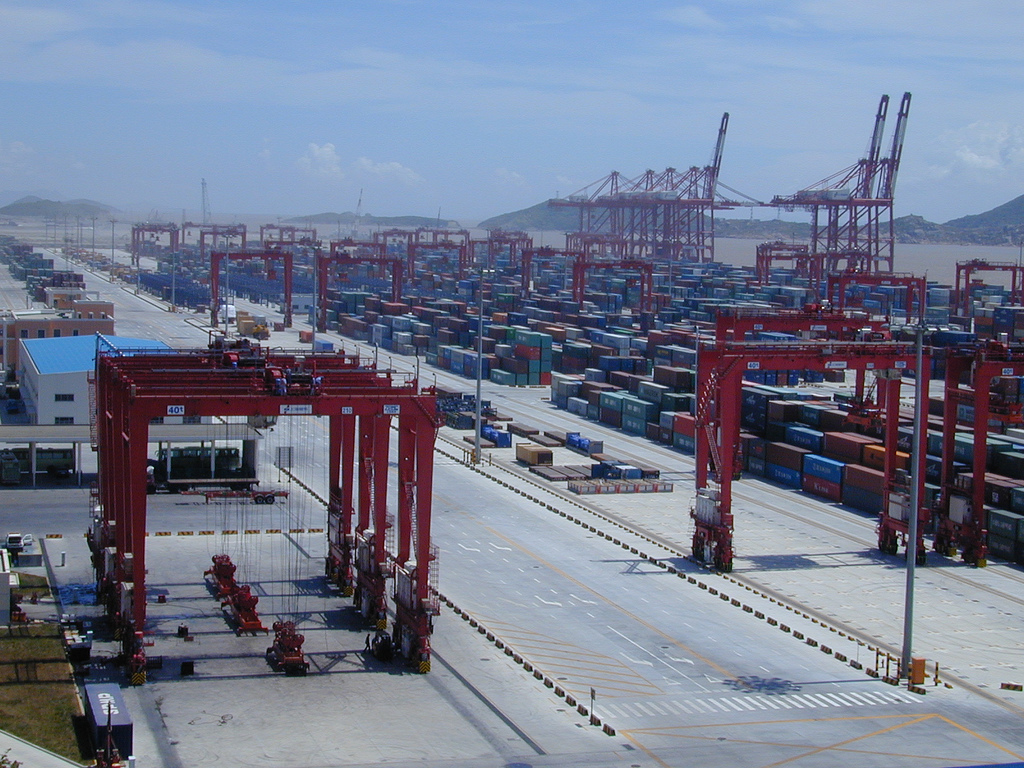
图片:The original uploader was Alex Needham at English Wikipedia. / Public domain · via Wikimedia Commons
中国三季度GDP增4.5%,AI出口顶住内需疲软
三季度GDP增4.5%,超市场预期
国家统计局周一公布,中国三季度国内生产总值同比增长4.5%,高于路透调查给出的4.4%预期,也高于二季度的4.3%——后者是三年多来的最低增速。前三季度累计增长4.6%,落在北京全年4.5%至5%目标区间的下沿。环比口径下,三季度增长1.2%,比二季度的0.9%有所加快。统计局同时指出,年初一季度增速为5%。
统计局:新动能贡献已超四成
国家统计局副局长毛盛勇在数据发布场合表示,高端制造、数字经济、现代服务业等新增长动能,在前三季度对经济增长的贡献超过四成。这一表述把官方口径落在"结构升级"上:在外需与制造业之间建立解释,而不是强调消费与投资。
九月出口猛增36.3%扛起大梁
真正拉动增长的是外需。海关数据显示,9月出口同比增长36.3%,至4471.8亿美元,为2021年初以来最快增速;其中对美出口单月增长39.6%。前三季度贸易顺差累计9381亿美元,高于去年同期的8751亿美元,全年有望超过去年约1.2万亿美元的历史纪录。
芯片出口额翻倍,量只增1%
结构性亮点集中在半导体。9月集成电路出口额同比增长136%,约450亿美元;但当月出口量为327亿颗,同比仅增约1%。涨幅几乎全部来自价格——全球AI基建抢购内存,推高了存储芯片报价。同期,中国存储器进口增长150%,集成电路进口增长56.6%。
社零与工业增速双双回暖
9月社会消费品零售总额同比增长1.1%,快于8月的0.4%,为今年3月以来最快;规模以上工业增加值增长5.5%,较8月的5.2%加快,创六个月新高。9月全国城镇调查失业率降至5.2%,比上月回落0.1个百分点。
地产投资跌两成仍是最大拖累
内需的另一半仍在失血。前三季度房地产开发投资同比下降20.6%,比1至8月的19.9%进一步走深;商品房销售面积下滑13.7%,新开工面积下降24.9%。70城新建商品住宅价格9月环比跌0.1%、同比跌2.8%,自2023年6月以来连续下跌。前三季度固定资产投资下滑7.2%,基础设施投资收缩4.2%。16至24岁(不含在校生)城镇青年失业率8月为18.9%。
两速经济:工厂热家庭冷
经济学家把这轮格局称为"两速经济":一头是AI与高科技制造支撑的出口引擎,另一头是疲弱的投资与停滞的家庭消费。CNN指出,已持续五年的楼市下行仍在拖累需求,中国家庭约七成财富与房产绑定,房价下跌直接压制消费意愿,居民储蓄倾向上升。
IMF与高盛:刺激规模仍然不足
外部评价偏谨慎。IMF上周把中国2026年增速预期从4.6%下调至4.5%,2027年从4.1%下调至4%,理由是消费疲软、投资走弱,出口强劲只能部分抵消。IMF亚太部主任斯里尼瓦桑称,北京现有支持"规模与范围都相当有限",经济"濒临通缩",需要更大力度财政刺激才能重新通胀。高盛首席中国经济学家闪辉则对彭博电视表示,还会有刺激,但"不会很多——刚好够到4.5%"。今年的财政安排是赤字率约4%、赤字规模5.89万亿元,一般公共预算支出预计首次达到30万亿元。
顺差破纪录,贸易摩擦升温
出口越强,外部摩擦越大。9月单月顺差升至1335亿美元,为20个月高位。欧盟与中国在10月初达成一份16点临时贸易安排,涉及电动车与插电混动进口;北京则继续要求欧盟放开对先进芯片制造设备的进口限制。顺差若再破纪录,与欧美在钢铁、电商等领域的争端大概率继续。
市场反应平淡,人民币是亮点
数据公布后市场反应温和。10年期国债收益率上行1个基点至1.65%;离岸人民币升0.1%至6.6829兑1美元,年内对美元升值超过4%,跑赢多数亚洲货币——出口强劲与央行对汇率走强的容忍是主因。
四季度与年底会议成下个关口
接下来的看点是四季度能否守住目标,以及年底政治局会议与中央经济工作会议给出的政策定调。共识是:只要内需不见起色,2027年仍需更大力度的财政支持;而出口这条腿,正越来越依赖AI周期,也越来越受制于贸易伙伴的反制。
本文来源
- BBC:China's economic growth picks up as AI boom boosts exports
- CNN:China GDP growth picks up thanks to global AI boom
- Reuters:China's economic growth accelerates to 4.5% in third quarter
- Al Jazeera:China's economy grows 4.5 percent in Q3, beating forecasts
- Xinhua:China's surveyed urban unemployment rate falls to 5.2 pct in September