摩根士丹利点名亚马逊为首选股,目标价上调至350美元
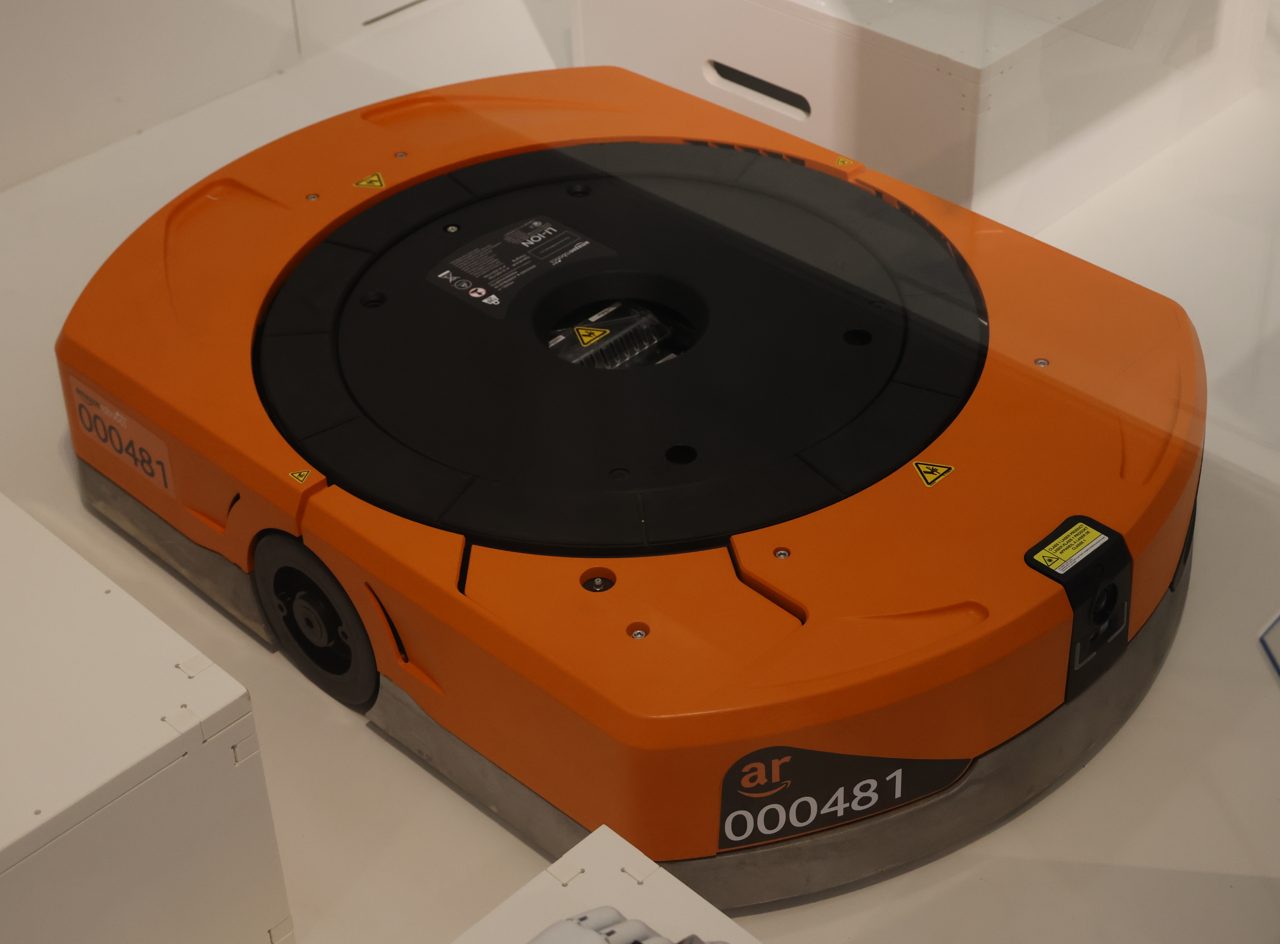
图片:Geni / CC BY-SA 4.0 · via Wikimedia Commons
摩根士丹利点名亚马逊为首选股,目标价上调至350美元
首选股加持,股价单日大涨约5%
摩根士丹利分析师布莱恩·诺瓦克将亚马逊列为"首选股",维持增持评级,把目标价从335美元上调至350美元。消息公布的10月19日,亚马逊股价盘中一度上涨约5%,最高触及262.42美元,有望创下近三个月最佳单日表现,早盘涨幅也有3.4%至3.93%,报258.45美元附近。
40%上涨空间,看多与看空差近一倍
以此前250美元的周五收盘价计算,350美元的目标价意味着约40%的上涨空间。摩根士丹利同时给出220美元的悲观情形和410美元的乐观情形,风险回报比为3比1。目标价对应2028年每股盈利预期约21倍市盈率,而上调前股价仅约15倍。
云业务加速,2027年增速预期上调至47%
五大催化剂中的两条围绕AWS。摩根士丹利把AWS营收增速预期从41%上调至2027年的47%,2028年从37%上调至42%,理由是英伟达透露约200万块GPU将交付AWS。报告称AWS增长与利润通道被市场低估,2025年至2028年增速接近翻三倍。
利润引擎全开,2028年盈利预期超共识两成
摩根士丹利预计AWS增量息税前利润率在2027至2028年达到40%区间的高段,云业务经营利润率升至42%至44%,成为"90法则"公司。基于此,诺瓦克预计亚马逊2028年每股盈利约16.50美元,比华尔街约13.26美元的共识高出约24%。AWS二季度增速达37%,为18个季度最快,在手订单达4960亿美元。
模型平台露脸,Bedrock估值有望重估
第三条催化剂是Bedrock。即亚马逊的AI模型服务若能见度提升,有望把股票估值从约15倍2028年盈利向上重估。管理层称2026年产能"大部分已被预订",AI与自研芯片业务年化收入均超过250亿美元且保持三位数增长,CEO贾西称AWS"很可能成为万亿美元年收入业务"。
购物智能体开战,假日季迎来首次大考
诺瓦克预计亚马逊将在AI购物智能体普及中胜出,未来可能与Meta的Muse智能体合作,今年假日季是第一次重大考验。摩根士丹利称亚马逊是"关键的智能体赋能者"。
机器人进仓,每10%单元年省数十亿美元
第五条催化剂是机器人履约。摩根士丹利测算,每有10%的全球包裹量经由机器人赋能的履约中心处理,每年可节省20亿至40亿美元,2027年开始兑现。管理层计划2026年把机械臂规模扩大一倍以上,被称为"实体AI赢家"的展示窗口。
三件事兑现,股价有望持续跑赢
接下来市场盯住三件事:AWS增速是否如期向47%爬升、假日季智能体购物的转化数据,以及约200万块GPU的部署节奏。若兑现,摩根士丹利认为股价有望走出持续跑赢行情。
本文来源
- Yahoo Finance
- Benzinga
- Investing.com
- GuruFocus
- Motley Fool