油價回落、沃什拒給定調,金價重回4200美元
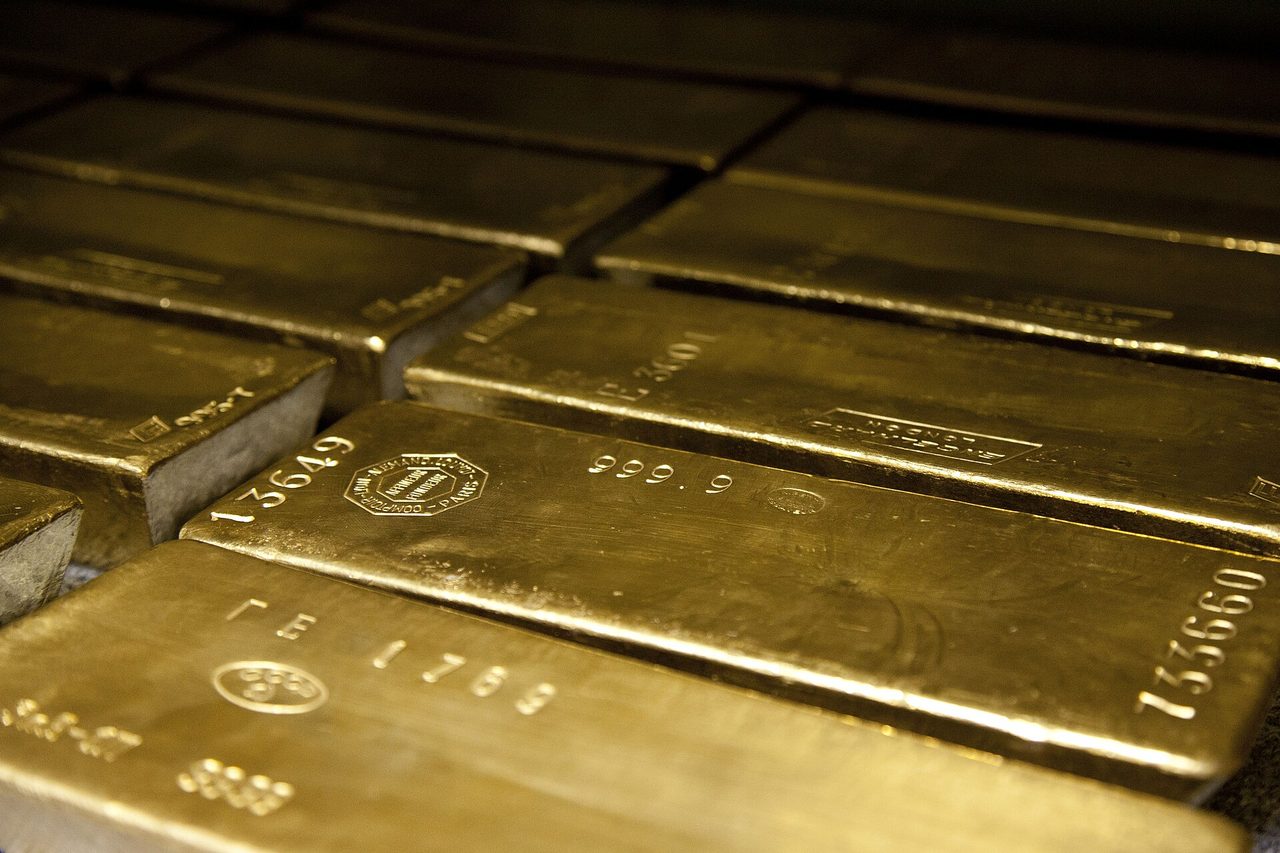
圖片:Chepry (Andrzej Barabasz) / CC BY-SA 4.0 · via Wikimedia Commons
油價回落、沃什拒給定調,金價重回4200美元
金價收復四千二關口
週一亞洲時段,現貨黃金上漲0.3%,報每盎司4175.60美元;12月交割的美國期金上漲0.4%,報4196.40美元。到歐洲早盤,現貨金漲幅擴大至0.4%、報4181.84美元,期金漲0.5%至4202.70美元(路透)。上海有色網記錄的COMEX主力合約漲0.57%、報4204.9美元;AzerNews乾脆把標題寫成"金價升至4205美元"。此前一週,金價累計下跌0.7%,這輪上漲更像修復而非突破。
油價從五個月高位回落
支撐首先來自能源端。布倫特原油週一下跌1.30%至108.43美元/桶,美國WTI跌0.52%至100.88美元(路透)。上週五布倫特剛以109.86美元結算,創5月19日以來最高。回落的直接觸發點,是特朗普豁免了原定10月18日生效的"格雷厄姆法案"中對俄油買家的制裁與關稅,可能放行更多俄羅斯燃料出口;國務卿魯比奧稱將有最多60天評估效果。油價一軟,市場對"能源推高通脹、通脹逼出加息"的擔憂隨之降溫。
沃什拒絕爲十月定調
貨幣政策端同步轉向。美聯儲主席沃什上週五在曼谷與IMF總裁格奧爾基耶娃對話時表示"不預判會議",不會提前說明年內剩餘會議的行動,同時重申2%的通脹目標是"固定靶"。市場此前擔心兩份偏熱的通脹數據會換來鷹派信號,結果落空。美元指數上週五跌0.7%至101.82,週一在101.8附近基本持平(Investing.com),以美元計價的黃金對外國買家變得便宜了一點。
加息押注從三成降到一成半
CME FedWatch顯示,交易員對10月加息25個基點的定價,已從上週的28%(CNBC數據)降至約15%,12月加息概率仍高達89%至92%(路透引述)。高盛經濟學家判斷,美聯儲10月將按兵不動,最後一次加息推遲到12月(商業時報)。對不付息的黃金來說,加息預期每退一分,持有它的機會成本就輕一分——這是本輪反彈最直接的邏輯。
白銀鉑金漲幅跑贏黃金
貴金屬內部,白色金屬彈性更大。現貨白銀漲1.3%至57.73美元,鉑金漲1.1%至1647.75美元,鈀金漲1.7%至1131.29美元(Economy Middle East)。Investing.com的早盤口徑略有差異:白銀漲0.6%至57.307美元,鉑金漲0.4%至1641.66美元,鈀金漲0.8%至1125.05美元。工業屬性更強的品種同時受汽車催化劑需求與氫能預期帶動,漲幅因此跑在黃金前面。
通脹仍是沒拔掉的釘子
看多者不能忽略反面。9月20日,美聯儲已加息25個基點至3.75%—4.00%,爲2023年以來首次;9月核心CPI與核心PPI均超出預期(CNBC引述OANDA分析師Kelvin Wong)。克利夫蘭聯儲主席哈馬克警告,若公衆的通脹預期明顯惡化,可能需要更激進的緊縮。金價因此被夾在4075至4221美元的區間裏反覆拉鋸,4200美元成了多空反覆爭奪的天花板。
地緣風險在下方墊底
中東並未安靜。一名伊朗官員週日表示,德黑蘭已備好新一輪報復方案,以應對美以可能的再次打擊;海事機構記錄到霍爾木茲海峽附近多起商船遇襲(TradingPedia)。俄烏摩擦也未解開。任何一次油價重新衝高,都會同時點燃通脹與避險兩條線——這正是金價跌不深、卻也漲不快的原因。
誰在買:ETF持倉創紀錄
投資需求接過了實貨的接力棒。世界黃金協會數據顯示,9月全球黃金ETF持倉增加67噸,至4256噸的紀錄高位,當月淨流入約100億美元(Yahoo Finance引述)。英國上市基金三季度吸金75億美元,創單季紀錄。央行購金雖不再是邊際增量主力,仍是金價的長期底盤,這也是金價在真實利率接近2.9%的高位下仍守住4000美元的原因。
下一步盯住十月會議
短線只需看兩件事:月底的議息會議,和油價的方向。高盛維持2027年底5400美元的目標價,但提醒若再加息三次,金價可能先下探4070美元、年底回升至4200美元附近(Investing.com)。福布斯則提示,金價仍比1月逾5600美元的紀錄低約四分之一——眼下的上漲是修復,還談不上新一輪狂飆。
本文來源
- 華爾街日報
- 路透社
- 彭博社
- CNBC
- Investing.com